Kako sam od potrage za dobrom zaradom došla do najvažnijeg pitanja u investiranju: koliko rizika zaista želim preuzeti?
Godina 2026. se polako bliži kraju. Vrijeme je da pogledam svoj investicijski portfolio i priznam nešto što se na finansijskim blogovima ne govori dovoljno često: što više učim o investiranju, to sam manje uvjerena da postoji jedna savršena strategija.
Portfolio koji je postao previše zanimljiv
Tokom godina ulagala sam u različite kompanije i fondove. Danas se u mom portfoliju nalaze švedske dividendne dionice, evropske industrijske kompanije, globalni fondovi i američki tehnološki giganti.
Među poznatijim imenima su Nvidia, ASML, Micron Technology, Applied Materials, Investor AB i Rolls-Royce.
Na prvi pogled to izgleda kao dobra diverzifikacija. Ali kada malo bolje pogledam, postavljam sebi neugodno pitanje:
Jesam li zaista diverzificirana ili sam samo kupila mnogo različitih načina da se kladim na isti trend?
Nvidia proizvodi čipove za umjetnu inteligenciju, Micron memoriju, ASML ključne mašine za proizvodnju naprednih čipova, a Applied Materials opremu za industriju poluprovodnika. Onda pogledam tehnološke fondove i vidim da neke od istih kompanija posjedujem još jednom, indirektno.
Nvidia: kupovina protiv raspoloženja tržišta
Jučer (10.11.2026) sam povećala poziciju u Nvidiji nakon snažnog pada cijene.
Moja logika bila je jednostavna: ako se cijena dionice sruši zbog negativnih vijesti, a dugoročni poslovni potencijal ostane snažan, možda se otvara prilika.
U ovom slučaju sam kontala: ako se gospodin Jensen „samo“ švalerao, to ne bi trebalo da utiče na firmu. E sad, što je to kineski špijun, to je već druga priča. Vrijednost Nvidije pala je za nekih 1.900 milijardi dolara, a gospodin će najvjerovatnije i pred Kongresom odgovarati na optužbe. Pošto je Trump rekao da je Jensen dobar čovjek, kladim se da će se Nvidia koliko-toliko vratiti u kurs, bili dobri ili ne.
ASML: monopol koji ne garantuje zaradu
Jedna od kompanija koje me fasciniraju jeste nizozemski ASML. Bez njegovih najnaprednijih EUV mašina, proizvodnja mnogih vrhunskih čipova bila bi praktično nezamisliva.
Zvuči kao savršena investicija. Ali čak i izuzetna kompanija može biti loša kupovina ako je cijena previsoka.
U ASML-u trenutno imam nešto više od jedne dionice. Razmišljam o povećanju pozicije, ali istovremeno pokušavam smanjiti ukupnu zavisnost portfolija od tehnologije.
To je paradoks investiranja: ponekad je najteže ne kupiti kompaniju u koju vjeruješ.
Ni ovdje još nisam donijela odluku.
Intrum: definitivno moja najskuplja lekcija
Imala sam preko par hiljada dionica kada je došla ogromna emisija novih dionica u omjeru 1:18. Ni to nikad do sad doživjela a mislim da je jedna od najvećih emisija u istoriji švedske berze.
Da bih u potpunosti učestvovala, morala bih uložiti ogroman dodatni kapital u kompaniju koja mi je već donijela velike gubitke.
Izbor je bio neugodan: rizikovati još više novca ili prihvatiti gubitak i sačuvati ostatak kapitala?
Prodala sam gotovo sve dionice, ali sam zadržala mali dio u nadi da će se kompanija tokom narednih godina oporaviti.
Jesam li donijela pravu odluku? Vrijeme će pokazati. Za sada ću ih držati.
Intrum me naučio da je ponekad važnije zaštititi kapital nego po svaku cijenu pokušavati vratiti izgubljeni novac.
Micron: lekcija o pohlepi
Micron je jedna od mojih najuspješnijih investicija.
Prateći tržište memorijskih čipova, saznala sam da je kompanija već rasprodala kapacitete za narednu godinu. Zaključila sam da bi snažna potražnja mogla pozitivno uticati na poslovanje i kupila dionice.
Pokazalo se da sam dobro procijenila situaciju. Na Micronu sam zaradila par hiljada eura i time ublažila značajan dio gubitka na Intrumu.
Ali nakon Intruma postala sam mnogo opreznija. Iako sam vjerovala u Micron, uložila sam znatno manje nego što sam prvobitno namjeravala.
Tako sam se istovremeno radovala zaradi i pitala: Zašto nisam kupila više?
Naravno, lako je biti hrabar kada već znaš kako se priča završila.
Micron me naučio da dobra analiza (i mnogo sreće) mogu donijeti odlične rezultate, ali i da strah od prethodnih gubitaka može uticati na nove odluke.
Danas pokušavam pronaći ravnotežu između opreza i hrabrosti. Jer na berzi nije dovoljno samo prepoznati dobru priliku — treba znati i koliko si spremna riskirati.
Život u Njemačkoj, ulaganja u Švedskoj
Postoji još jedna stvar koja moj investicijski put čini komplikovanijim. Živim u Njemačkoj, a dio imovine nalazi se na švedskim investicijskim računima.
To znači da moram razmišljati ne samo o dionicama i dividendama nego i o dva poreska sistema.
Tokom 2026. postalo mi je jasno da moja švedska kapitalna polisa, kapitalförsäkring ili KF, nije tako povoljna u mojoj poreskoj situaciji kao što bi bila za nekoga ko živi u Švedskoj.
Znači, plaćam porez u Švedskoj na vrijednost portfolija, plus njemački porez na dividende i zaradu.
Zato planiram zatvoriti vlastitu KF i postepeno pojednostaviti strukturu ulaganja. Dječije police zasad ostavljam po strani.
Možda nije najuzbudljivija tema na berzi, ali je izuzetno važna. Jer nije presudno koliko zaradiš na papiru, nego koliko ti ostane nakon poreza, troškova i pogrešnih odluka.
Moj cilj: 50.000 švedskih kruna mjesečno u dividendama
Iza svih kupovina, prodaja i dilema stoji jedan dugoročni cilj: želim izgraditi portfolio koji će jednog dana donositi oko 50.000 SEK mjesečno u dividendama.
Ambiciozno? Jeste. Možda čak i preambiciozno. Ali cilj nije obećanje. On je pravac.
Planiram narednih približno 15 godina nastaviti redovno ulagati, reinvestirati prihode i postepeno graditi stabilniji portfolio.
Ne želim zavisiti od toga hoće li Nvidia sutra porasti pet posto ili hoće li neki fond nadmašiti indeks. Želim da moj novac s vremenom radi sve više, a da ja sve manje moram razmišljati o svakoj dnevnoj promjeni cijene.
Od 377 kruna do 50.000 mjesečno?
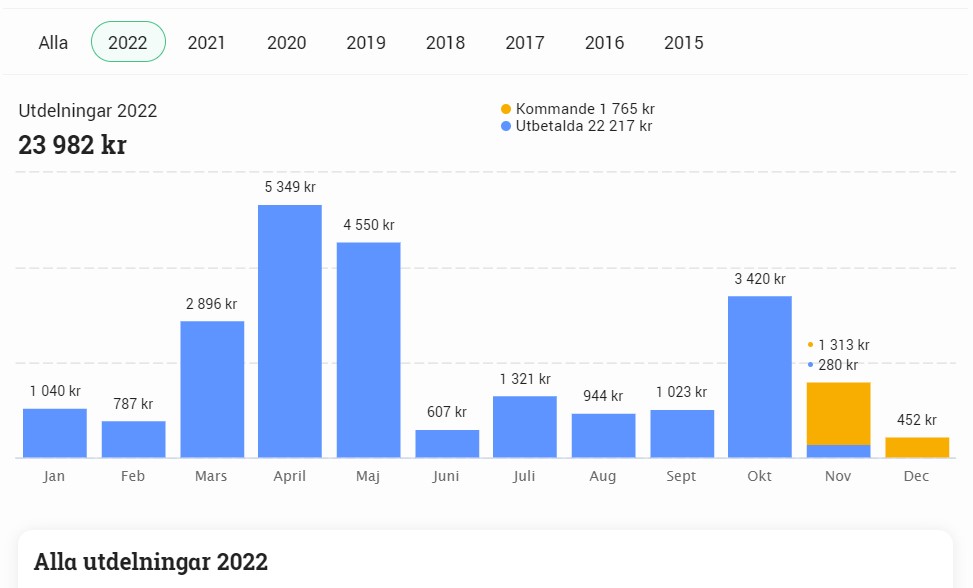
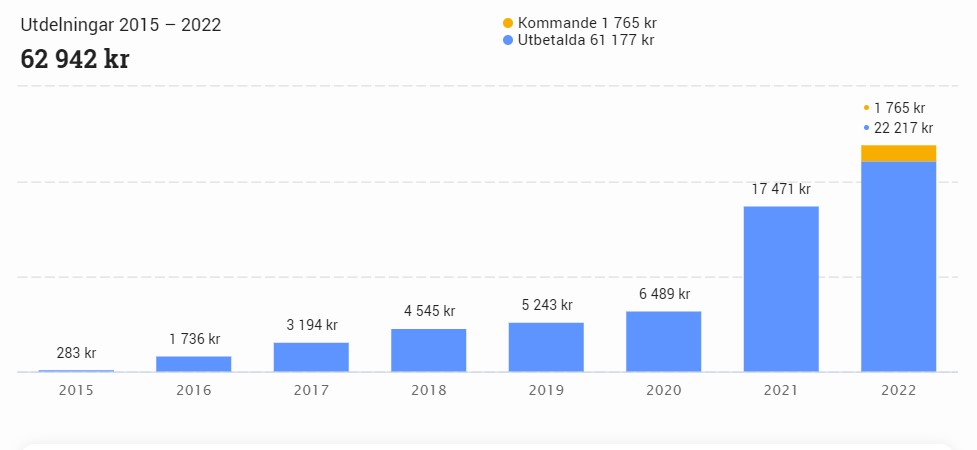
Kada sam 2016. počela investirati, moje prve godišnje dividende iznosile su svega 377 SEK.
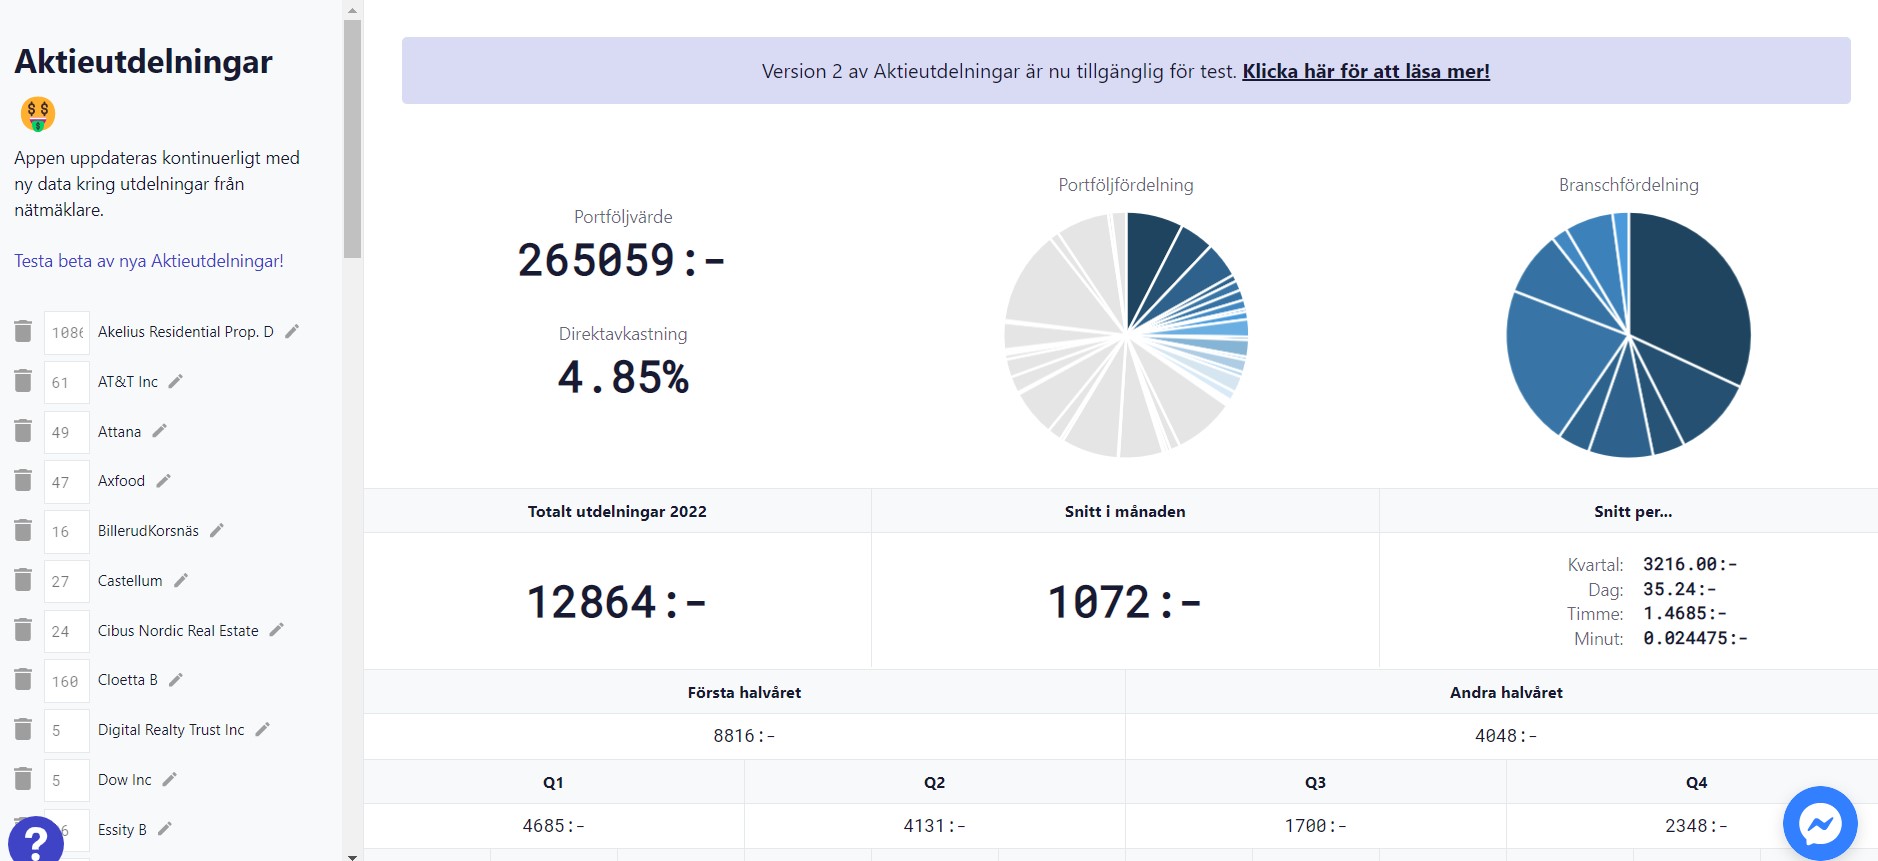
Kada sam 2022. pisala o svom portfoliju, očekivala sam oko 24.000 kruna godišnjih dividendi.
2026, moj portfolio prema trenutnoj procjeni donosi oko 54.000 SEK godišnje u bruto dividendama, odnosno prosječno 4.500 SEK mjesečno.
Kada uporedim te brojke, moram priznati da sam ipak prešla lijep put.
Cilj je 50.000 SEK mjesečno, a trenutno sam na otprilike 9% tog cilja. Dakle, još samo 91% do kraja.
Ali ako sam od 377 kruna godišnje stigla dovde, baš me zanima gdje ću biti za narednih deset ili petnaest godina.
Ne znam hoću li ostvariti cilj. Znam samo da ću nastaviti ulagati, učiti i, nadam se, praviti malo manje skupih grešaka.
A možda je upravo to najljepši dio investiranja — kada se osvrneš i shvatiš koliko si daleko stigla, iako ti se čini da je cilj još uvijek daleko.